Comprendre le crédit boutique
- Pour
- Gérant, Administrateur
- Où
- Back-office
- Permission
- Gérer les clients, Voir les rapports, Toutes les ventes des magasins assignés
- Vérifié le
Le crédit boutique est une somme que le commerce doit à un client. Le client la dépense plus tard, à la caisse, comme un moyen de paiement. Ce guide dit d'où vient le crédit, comment il se dépense, où le lire et ce que le logiciel refuse.
Avant de commencer
- Pour lire le crédit d'un client dans sa fiche, votre rôle doit avoir les permissions Gérer les clients et Voir les rapports. Le rapport Soldes du crédit boutique demande Voir les rapports et Toutes les ventes des magasins assignés.
Ce qu'est le crédit boutique
Le crédit boutique suit quelques règles simples :
- Il est attaché à un client. Un crédit n'existe que sur une fiche client. À la caisse, une vente sans client ne peut pas être payée avec du crédit.
- Il ne se modifie pas. Chaque entrée et chaque dépense s'ajoute à l'historique du compte. Le solde est la somme de ces mouvements. Aucun écran ne change ni n'efface un mouvement : une correction s'ajoute.
- Il n'expire pas. Le crédit reste dû au client tant qu'il n'est pas dépensé.
- Il est partagé entre les postes. Le solde se lit au serveur : la caisse n'accepte donc pas de crédit hors ligne (voir Crédit boutique hors ligne : ce qui est permis).
Un client qui a un solde de crédit ne peut pas être anonymisé. Il doit d'abord dépenser son crédit ou se le faire rembourser (guide « Ajouter, modifier ou anonymiser un client »).
D'où vient le crédit
Le crédit entre au compte d'un client de trois façons :
- Un retour. Quand une vente payée avec du crédit est retournée, la somme revient au crédit du client : le remboursement suit toujours le moyen de paiement d'origine. Un retour payé avec une carte-cadeau recharge la même carte, jamais le crédit.
- Une mise de côté annulée. Ce qui avait été payé en crédit revient en crédit.
- La reprise d'un ancien système, une seule fois, à la mise en service du magasin (guide « Confirmer les soldes repris d'un ancien système »).
Deux limites protègent le commerce :
- Un client ne peut pas avoir plus de 1 000 $ de crédit : une émission qui dépasserait ce plafond est refusée.
- Un caissier donne du crédit seul jusqu'à 200 $ à la fois. Au-delà, le NIP d'un gérant est exigé. Une limite par jour s'applique aussi aux émissions sans gérant.
Lire le crédit d'un client
Le crédit se lit à trois endroits : la liste des clients, la page de la fiche et le rapport (plus bas).
Dans la liste des clients
La colonne Crédit boutique de Clients > Fiches clients montre le solde de chaque client.
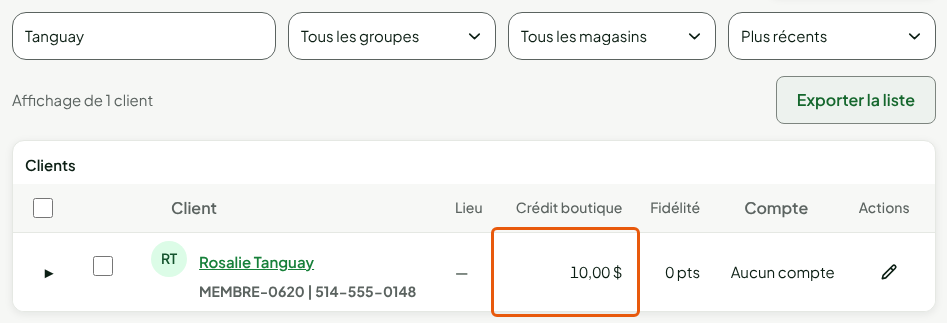
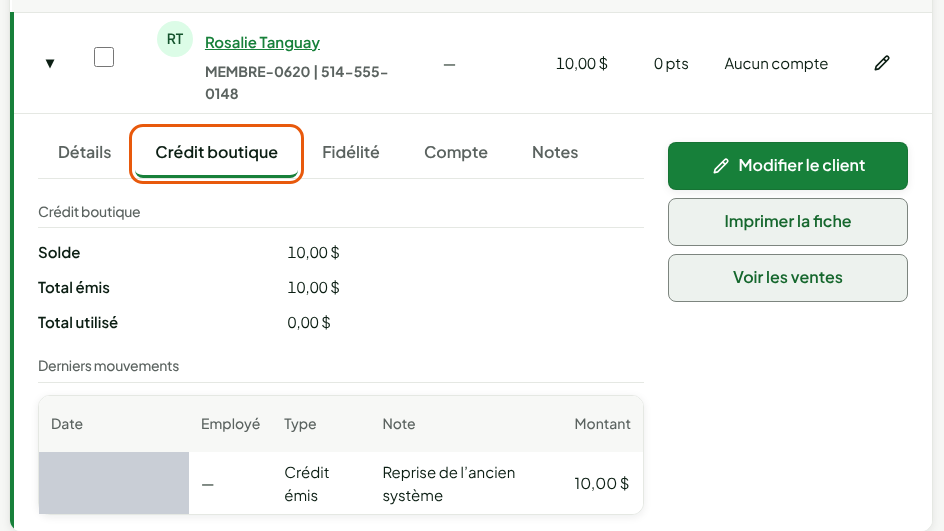
Dépliez la ligne avec la flèche, puis cliquez sur l'onglet Crédit boutique : le Solde, le Total émis, le Total utilisé et les derniers mouvements.
Dans la page de la fiche
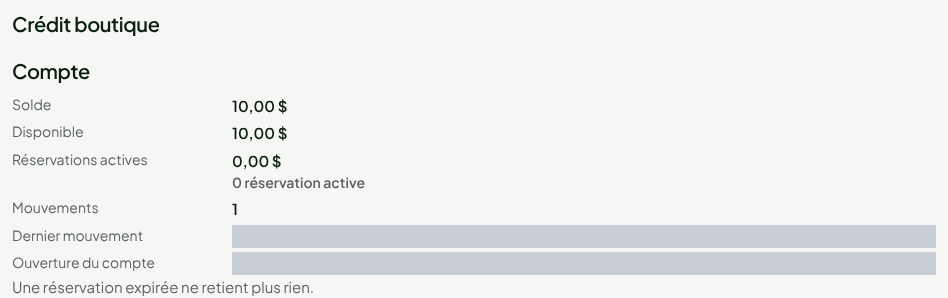
Cliquez sur le nom du client. La section Crédit boutique donne le Compte :
| Ligne | Ce qu'elle dit |
|---|---|
| Solde | Le crédit qui reste : les émissions moins les dépenses. Une réservation active n'est pas encore une dépense : elle est encore comprise dans le solde. |
| Disponible | Ce que le client peut dépenser maintenant : le solde moins les réservations actives. |
| Réservations actives | Le crédit retenu par une vente en cours de paiement. |
Comprendre l'historique et les réservations
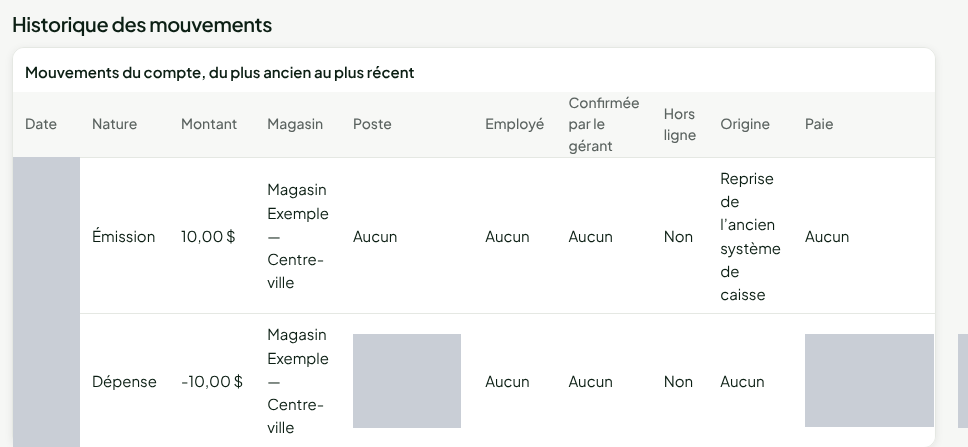
Quand le client dépense son crédit à la caisse, deux choses s'écrivent : une réservation, puis la dépense.
La réservation retient la somme le temps que la vente se termine : personne d'autre ne peut la dépenser entre-temps. Quand la vente est payée, la réservation devient Dépensée et le mouvement Dépense entre à l'historique.
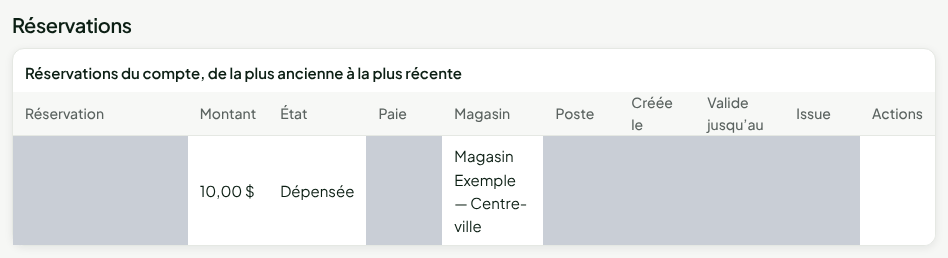
Une réservation a trois fins possibles :
| État | Ce qui s'est passé |
|---|---|
| Dépensée | La vente a été payée : le crédit est dépensé. |
| Libérée | La vente a été abandonnée : le crédit redevient disponible. |
| Expirée | Le poste n'a pas terminé, par exemple après une panne. La réservation ne retient plus rien 15 minutes après sa création. |
Lire le rapport du crédit boutique
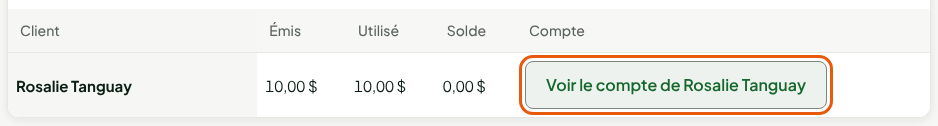
Rapports > Soldes du crédit boutique liste les comptes du commerce, avec pour chacun le crédit Émis, Utilisé et le Solde. Cliquez sur Voir le compte de suivi du nom du client pour ouvrir son compte.
Libérer une réservation bloquée
Une panne peut laisser une réservation active. Elle se libère seule après 15 minutes. Un gérant peut aussi la libérer plus tôt à la caisse installée, depuis la fiche du client, avec son NIP.
Au back-office, le bouton Libérer la réservation de la section Réservations demande la permission Approuver un gros crédit en magasin. Le logiciel l'accepte seulement si le poste qui a pris la réservation est révoqué, ou si elle est expirée depuis plus de 24 heures. Un motif est obligatoire.
Libérer une réservation ne rend rien au client : elle retire seulement ce qui retenait le crédit. Si une vente a vraiment été payée avec ce crédit, appelez un administrateur avant de libérer quoi que ce soit.
Si la caisse envoie plus tard un acompte ou un règlement de mise de côté payé avec ce crédit, il est enregistré quand même : le client a son reçu. Après une libération au back-office, le crédit encore disponible du client est dépensé, jamais plus, et l'écart éventuel apparaît dans Réglages > Anomalies, parmi les anomalies de libération. Après une réservation expirée, le crédit est dépensé s'il couvre encore tout le montant ; sinon, rien n'est débité, même pas la part encore disponible, et le paiement porte, sur la page de la mise de côté, l'anomalie « Payé en crédit boutique après l'expiration de sa réservation, sans crédit suffisant : enregistré, rien n'a été débité, à examiner ».
Dépannage
« Plafond de crédit de ce client atteint : remboursez autrement. »
Le retour ferait dépasser 1 000 $ au client. Remboursez le reste par un autre moyen.
« Effacement refusé : ce client a encore un solde dû »
Le client a du crédit à dépenser. Il doit le dépenser ou se le faire rembourser avant l'anonymisation.